요즘처럼 고물가 시대에는 단 1원의 이자라도 더 주는 유용한 금융 상품을 찾는 것이 현명한 재테크의 시작입니다. 저 역시 하루만 맡겨도 이자가 쌓이는 파킹통장을 여러 개 비교하며 활용해 오고 있었는데요. 그러던 중 네이버페이와 하나은행이 제휴하여 출시한 '네이버페이 머니 하나 통장'을 알게 되어 가입하고 어느덧 1년 넘게 실사용해 오고 있습니다.
처음에는 단순히 "네이버 쇼핑을 자주 쓰니까 포인트나 조금 더 적립받아야지" 하는 가벼운 마음으로 만들었습니다. 하지만 막상 1년 동안 비상금을 넣어두고 일상 생활비 통장으로 써보니, 일반 시중은행 통장은 물론이고 다른 저축은행 파킹통장과 비교해도 이자 혜택과 포인트 적립율 측면에서 독보적인 유용함을 체감할 수 있었습니다.
오늘은 1년 동안 네이버페이 머니 하나 통장을 직접 사용해 보며 얻은 실제 이자 수령 후기, 가입 조건 및 금리 구조, 그리고 네이버플러스 멤버십과 연계해 포인트를 쓸어 담는 실전 절세·재테크 팁을 상세히 풀어드리겠습니다.
1. 네이버페이 머니 하나 통장이란? (기본 구조 및 핵심 혜택)
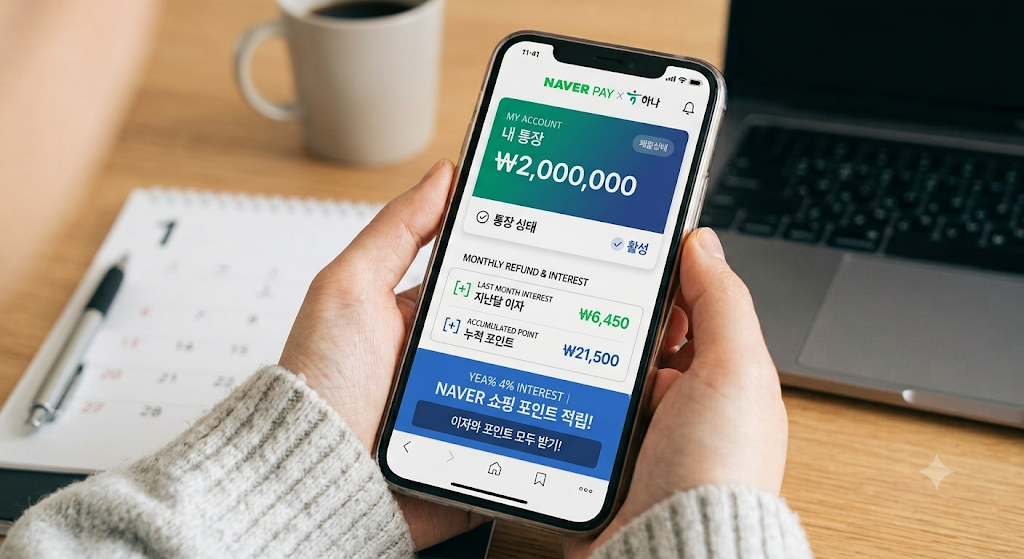
네이버페이 머니 하나 통장은 네이버페이의 선불충전금(네이버페이 머니)과 하나은행의 제휴 입출금 통장을 하나로 연결한 수시입출금식 파킹통장입니다.
기존에는 네이버페이 머니를 충전해 두고 써도 이자가 전혀 붙지 않았지만, 이 통장을 개설하면 내가 넣어둔 예치금에 최대 연 4.0% 수준의 고금리 이자가 매달 지급되는 강력한 장점이 있습니다.
💡 네이버페이 머니 하나 통장 3대 핵심 혜택
- 최대 연 4.0% 고금리 파킹통장 혜택: 예치금 200만 원 한도까지 기본 금리 + 우대 금리를 더해 연 4.0%의 높은 이자를 매달 정산해 줍니다.
- 네이버페이 포인트 최대 3% 적립: 해당 통장에 연결된 네이버페이 머니나 체크카드로 결제 시, 일반 결제보다 훨씬 높은 최대 3%의 네이버페이 포인트를 적립해 줍니다.
- 금융 수수료 완전 면제: 하나은행 ATM 출금 수수료 및 다른 은행 이체 수수료가 횟수 제한 없이 100% 면제됩니다.
2. 금리 구조 상세 분석: 연 4.0% 이자는 어떻게 계산될까?
많은 분들이 "진짜 아무 조건 없이 4%를 다 주나요?"라고 물어보십니다. 금리 구조를 세부적으로 파악해 두어야 놓치는 이자 없이 알뜰하게 혜택을 챙길 수 있습니다.
📊 금리 적용 구간 및 구성
- 기본 금리: 연 0.1% (입출금 통장 기본 금리)
- 우대 금리 (가입 후 1년간): 연 2.9% p 추가 (네이버페이 머니 하나 통장을 통해 결제 실적이나 계좌 연결 시 적용)
- 특별 이벤트 우대 금리: 연 1.0%p 추가 (이벤트 기간 가입 시 한도 내 적용)
- 최종 적용 금리: 최대 연 4.0% (세전 기준)
⚠️ 한도 구간 꼭 체크하세요!
- 200만 원 이하 구간: 연 4.0% 최고 금리 적용 (가장 효율적인 비상금 예치 구간)
- 200만 원 초과 구간: 연 0.5%~1.0% 수준의 기본 입출금 금리 적용
따라서 이 통장은 1,000만 원 이상의 큰 목돈을 넣어두는 용도보다는, 항상 출금할 수 있는 비상금 200만 원을 딱 맞춰 넣어두고 매달 약 6,000원 상당의 이자를 꼬박꼬박 챙기는 용도로 활용할 때 가성비가 가장 뛰어납니다.
3. 200만 원 예치 시 실제 한 달 이자는 얼마일까?
실제로 제가 통장에 200만 원을 상시 예치해 두었을 때 매달 통장으로 들어오는 실제 이자 수령액을 계산해 보겠습니다.
- 예치 원금: 200만 원
- 적용 금리: 연 4.0% (세전)
- 연간 세전 이자: $2,000,000 \times 0.04 = 80,000$원
- 이자소득세 차감 (15.4%): $80,000 \times 0.154 = 12,320$원 차감
- 연간 세후 실제 이자: 67,680원
- 월평균 세후 실제 이자: 약 5,640원
매달 아무것도 하지 않아도 약 5,600원 이상의 현금 이자가 계좌로 자동 입금됩니다. 요즘 시중은행 일반 입출금 통장에 200만 원을 넣어두면 한 달에 단 몇십 원밖에 안 나오는 것을 감안하면, 비상금을 묶어두는 것만으로도 치킨 한 마리 값 이상의 소소한 불로소득이 발생하는 셈입니다.
4. 1년 실사용자가 체감한 진짜 장점 3가지
① 쇼핑 적립금과 이자의 이중 혜택 (포인트 폭탄)
네이버 쇼핑을 자주 이용하시는 분들에게 이 통장은 선물이 될 수 있습니다. 기본 이자 연 4.0%도 매력적이지만, 이 통장에 연결된 네이버페이 머니로 결제할 경우 기본 적립 1% + 통장 우대 적립 2% = 총 3% 적립이 기본으로 깔립니다.
여기에 네이버플러스 멤버십까지 함께 사용하면 적립률이 최대 7% 이상으로 뻥튀기되어, 한 달에 장보기나 생필품 구매 몇 번만 해도 1~2만 원 상당의 네이버페이 포인트가 순식간에 쌓이는 것을 눈으로 확인할 수 있습니다.
② 간편한 네이버 앱 연동 및 자금 관리
별도의 복잡한 은행 앱을 켜지 않고도 네이버 앱 내 '네이버페이' 탭에서 실시간 잔액 조회, 이체, 결제 내역 확인이 모두 가능합니다. UI/UX가 직관적이라 사회초년생이나 핀테크에 익숙한 분들이 매우 편리하게 사용할 수 있습니다.
③ 1금융권(하나은행)의 안정성과 예금자보호
저축은행 파킹통장은 금리가 높아도 "혹시 은행이 불안하지 않을까?" 하는 걱정이 들 수 있습니다. 하지만 이 상품은 대한민국 1금융권인 하나은행의 정식 계좌이므로, 1인당 5,000만 원까지 예금자보호법에 의해 원금이 철저히 보장되어 안심하고 돈을 맡길 수 있습니다.
5. 200% 활용하기: 네이버페이 머니 하나 체크카드 조합
네이버페이 머니 하나 통장을 개설할 때 함께 신청할 수 있는 '네이버페이 머니 하나 체크카드'를 함께 활용하면 오프라인 결제 혜택까지 완벽하게 챙길 수 있습니다.
💳 체크카드 핵심 혜택 및 장점

- 오프라인 결제 시 1.2% 네이버페이 포인트 적립: 전월 실적 25만 원 이상 충족 시, 대형마트, 편의점, 카페, 식당 등 전국 모든 오프라인 가맹점에서 결제한 금액의 1.2%를 포인트로 즉시 적립해 줍니다. (월 적립 한도 최대 1만 포인트)
- 연회비 무료: 신용카드와 달리 연회비가 전혀 없어 부담 없이 서브 카드로 활용하기 좋습니다.
- 대중교통 및 생활 밀착형 적립: 소소한 일상 지출을 해당 체크카드로 결제해 두면 매달 5,000~10,000포인트 이상의 포인트가 별도로 적립되어 현금처럼 사용할 수 있습니다.
6. 1년 실사용자가 알려주는 이자 & 포인트 극대화 꿀팁 3가지
통장을 그냥 만들어 두는 것보다 몇 가지 세팅을 더해주면 이자와 포인트를 최대로 뽑아낼 수 있습니다.
① 딱 '200만 원' 맞춰두는 세팅 (비상금 전용 계좌)
앞서 설명해 드렸듯, 이 통장은 200만 원까지만 연 4.0% 고금리가 적용됩니다.
- 200만 원을 초과하는 금액은 연 0.5%~1.0% 수준의 낮은 금리가 적용되므로, 200만 원까지만 이 통장에 넣어두고 초과하는 목돈은 다른 고금리 파킹통장(토스뱅크, 사이다뱅크, OK저축은행 등)으로 이체해 두는 것이 금리 효율을 극대화하는 방법입니다.
② 네이버플러스 멤버십과 연동하기
네이버 쇼핑을 자주 하신다면 네이버플러스 멤버십(월 4,900원)을 반드시 함께 이용해 보세요.
- 머니 하나 통장 충전 결제(최대 3%) + 네이버플러스 멤버십 기본 적립(4%)이 결합되어 최대 7%라는 파격적인 적립률을 경험할 수 있습니다.
- 한 달에 네이버 쇼핑으로 10만 원만 결제해도 7,000원 상당의 포인트가 돌아오므로 멤버십 월 이용료를 뽑고도 남습니다.
③ 매달 1일 이자 확인 후 포인트 재투자하기
네이버페이 머니 하나 통장의 이자는 매달 제4주 토요일을 기준으로 정산되어 그 다음날 계좌로 입금됩니다.
- 매달 들어오는 약 5,600원의 세후 이자를 그냥 방치하지 마시고, 네이버페이 증권이나 펀드, 또는 생필품 구매 시 포인트로 전환하여 활용하시면 소소한 재테크의 재미를 느낄 수 있습니다.
7. 솔직한 아쉬운 점 (단점) 2가지
1년 동안 대단히 만족하며 사용했지만, 실사용자 입장에서 느낀 소소한 단점도 존재합니다.
- 200만 원이라는 아쉬운 고금리 한도: 500만 원이나 1,000만 원 정도의 비상금을 한 번에 묶어두고 싶은 분들에게는 200만 원 한도가 다소 좁게 느껴질 수 있습니다.
- 우대금리 제공 기간 (1년): 가입 후 1년 동안은 연 4.0%가 적용되지만, 1년이 지난 후에는 우대금리 조건이나 연장 이벤트 여부에 따라 적용 금리가 조정될 수 있으므로 만기 시점에 금리를 재확인해야 합니다.
8. 자주 묻는 질문 (FAQ)
Q1. 기존에 하나은행 계좌가 있어도 새로 만들 수 있나요? A1. 네, 가능합니다. 기존 하나은행 거래 여부와 관계없이 네이버페이 앱을 통해 신규로 제휴 통장을 개설하실 수 있습니다.
Q2. 신용점수에 영향이 있나요? A2. 아니요! 이 상품은 대출이나 신용카드가 아닌 순수 수시입출금식 예금 통장이므로 계좌를 개설하더라도 신용점수에는 아무런 영향이 없습니다.
Q3. 200만 원을 다 안 채우고 50만 원만 넣어둬도 연 4.0%가 적용되나요? A3. 네! 최소 금액 제한 없이 200만 원 한도 내에서 잔액 전체에 대해 연 4.0% 금리가 일할 계산되어 적용됩니다.
9. 총평 및 결론
네이버페이 머니 하나 통장은 "비상금 200만 원을 안전하게 굴리면서 매달 현금 이자도 받고, 네이버 쇼핑 적립금까지 쓸어 담고 싶은 청년·직장인"에게 가장 추천하고 싶은 1순위 파킹통장입니다.
1 금융권 하나은행의 안정성과 예금자보호 혜택, 그리고 네이버페이의 압도적인 결제 편의성이 결합되어 실생활에서 느끼는 만족도가 매우 높았습니다.
아직 개설하지 않으셨다면 비상금 통장 겸 메인 쇼핑 통장으로 꼭 하나 만들어 활용해 보시길 강력히 추천합니다!
'경제' 카테고리의 다른 글
| ISA 계좌 1년 실사용 후기: 일반형 vs 서민형 차이, 비과세 혜택 및 배당금 ETF 투자 꿀팁 (0) | 2026.10.23 |
|---|---|
| 트래블로그 vs 트래블월렛 카드 1년 실사용 비교 후기: 환전 수수료 0원, 현지 ATM 출금 및 실전 선택 가이드 (0) | 2026.10.22 |
| K-패스 교통카드 1년 실사용 후기: 대중교통비 환급 비율, 신청 방법 및 절약 꿀팁 총정리 (0) | 2026.10.21 |
| 결정세액 0원 만들고 환급금 최대치 받은 연말정산·종합소득세 놓친 공제 항목 챙기기 실전 후기 (0) | 2026.10.19 |
| 삼쩜삼 vs 국세청 홈택스 종합소득세 환급 직접 해본 솔직 후기 및 수수료 절약 꿀팁 (0) | 2026.10.18 |


